
Elektrikli otomobile hazırız; peki şehirlerin elektrik altyapısı hazır mı?
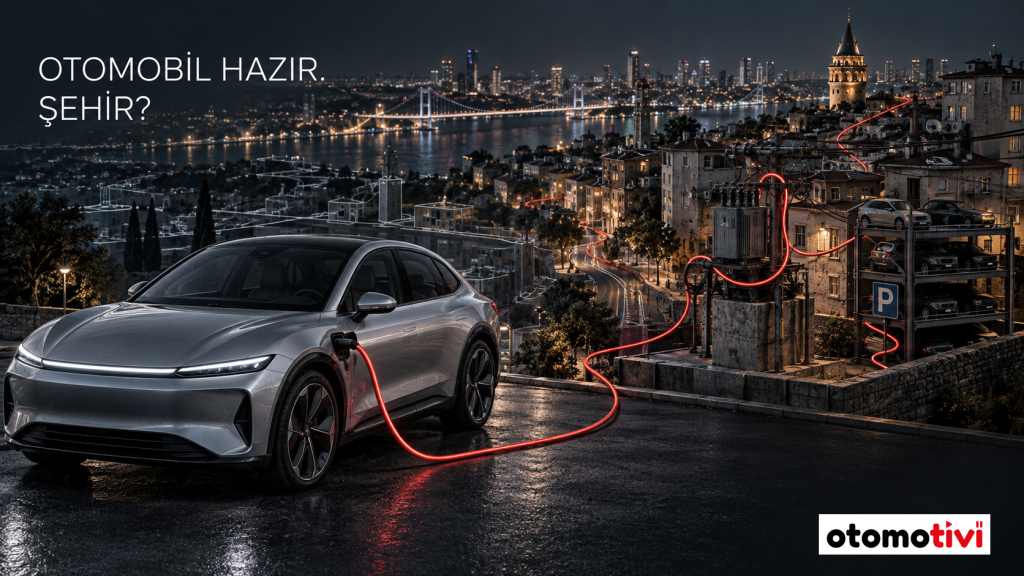
Elektrikli araçların küresel elektrik talebindeki payı 2035’te yaklaşık yüzde 4’e çıkabilir. Asıl sınav toplam üretimden çok, milyonlarca aracın nerede ve ne zaman şarj edileceğini planlamak.
Elektrikli otomobil tartışması çoğu zaman iki uç arasında sıkışıyor: Şebekenin çökeceğini söyleyenler ve enerji ihtiyacındaki artışı önemsiz görenler. Oysa Uluslararası Enerji Ajansı’nın güncel projeksiyonu daha ölçülü ve daha kullanışlı bir tablo sunuyor.
Mevcut politikalar devam ederse elektrikli araçların elektrik talebi 2025–2035 arasında yaklaşık altı katına çıkarak 1.500 TWh’yi aşabilir. Buna rağmen araçların küresel elektrik tüketimindeki payı yaklaşık yüzde 4 düzeyinde kalıyor. Avrupa’daki etki daha yüksek: Elektrikli ulaşımın 2035’te bölgenin toplam elektrik talebini yüzde 10’dan fazla artırabileceği hesaplanıyor.
Yıllık enerji yeterli olabilir, sokaktaki trafo yetmeyebilir
Toplam tüketim rakamı tek başına şebekenin hazır olduğunu göstermez. Ev tipi şarj, Uluslararası Enerji Ajansı’na göre bir hanedeki ısıtma, soğutma, aydınlatma ve cihazlar dahil diğer tekil yüklerin her birinden daha yüksek güç çekebilir.
Talep aynı saatlerde yoğunlaştığında sorun üretim santralinden önce dağıtım hattında, trafoda veya apartman bağlantısında ortaya çıkabilir. Bu nedenle elektrikli dönüşümün gerçek altyapı soruları yereldir:
Hangi mahallede kaç araç şarj olacak?
Site ve işyeri otoparklarının bağlantı kapasitesi ne kadar?
Fiyatlandırma şarjı yoğun saatlerin dışına taşıyabiliyor mu?
Şebeke işletmecisi araç ve şarj noktası verisini planlamaya dahil ediyor mu?
Akıllı şarj, otomobili şebekenin parçasına dönüştürebilir
Elektrikli otomobil yalnızca yeni bir tüketim kalemi olmak zorunda değil. Akıllı şarj, işlemi elektriğin daha bol veya talebin daha düşük olduğu saatlere kaydırabilir. Çift yönlü şarja uygun araçlar ise bataryalarındaki enerjiyi gerektiğinde şebekeye geri verebilir.
Araçtan şebekeye enerji aktarımı, yani V2G, henüz sınırlı sayıda modelde ve parçalı düzenlemeler altında kullanılıyor. Dolayısıyla bugünün bütün otomobilleri için hazır bir çözüm değil. Fakat doğru standartlar ve fiyatlandırmayla, park halindeki bataryalar gelecekte dağıtım sistemine esneklik sağlayabilir.
Maden talebi artacak; tartışma bunun nasıl yönetileceği
Elektrikli otomobil üretimi lityum, grafit, nikel, kobalt ve bakır talebini büyütüyor. IEA’nın 75 kWh’lik nikel bazlı bir bataryayı esas alan karşılaştırmasında elektrikli otomobil, çelik ve alüminyum hariç tutulduğunda geleneksel otomobilin yaklaşık altı katı kritik mineral kullanıyor.
Bu oran bütün elektrikli araçların değişmez reçetesi değil. Batarya boyutu ve kimyası sonucu değiştiriyor. LFP bataryaların yaygınlaşması nikel ve kobalt ihtiyacını azaltırken 2026 görünümü, toplam kritik mineral talebinin 2040’a kadar güçlü biçimde büyümeye devam edeceğini gösteriyor. Lityum talebinin üç katından fazla artması; nikel, grafit ve nadir toprak elementlerinin yüzde 50–90 büyümesi bekleniyor.
Buradaki doğru soru “Maden kullanacak mıyız?” değil. Ne kadar kullanacağımızı, hangi tedarik zinciriyle sağlayacağımızı, batarya kapasitesini gerçek ihtiyaca göre seçip seçmediğimizi ve geri dönüşümü üretimle birlikte büyütüp büyütmediğimizi sormak gerekiyor.
Otomobil dönüşüyor; planlama da dönüşmek zorunda
2025’te elektrikli otomobiller küresel yeni otomobil satışlarının dörtte birine ulaştı. Çin’de pay yaklaşık yüzde 55, Avrupa’da yüzde 28, ABD’de yüzde 10’un biraz altındaydı. Türkiye’de satışlar iki katından fazla artarak yaklaşık 240 bine ulaştı ve pay yüzde 20’yi geçti.
Bu hız, şarj altyapısını otomobil satıldıktan sonra çözülecek bir ayrıntı olmaktan çıkarıyor. Yeni binaların bağlantı kapasitesi, otopark altyapısı, yerel trafo yatırımı, akıllı tarifeler ve geri dönüşüm kapasitesi aynı dönüşümün parçaları.
Elektrikli otomobilin şehirleri tek başına kurtarmasını beklemek yanlış bir görev tanımı. Otomobil daha verimli teknolojiyi getiriyor. Onu doğru enerji, maden politikası ve altyapıyla çalıştırmak şehirlerin ve kamu yönetiminin görevi.